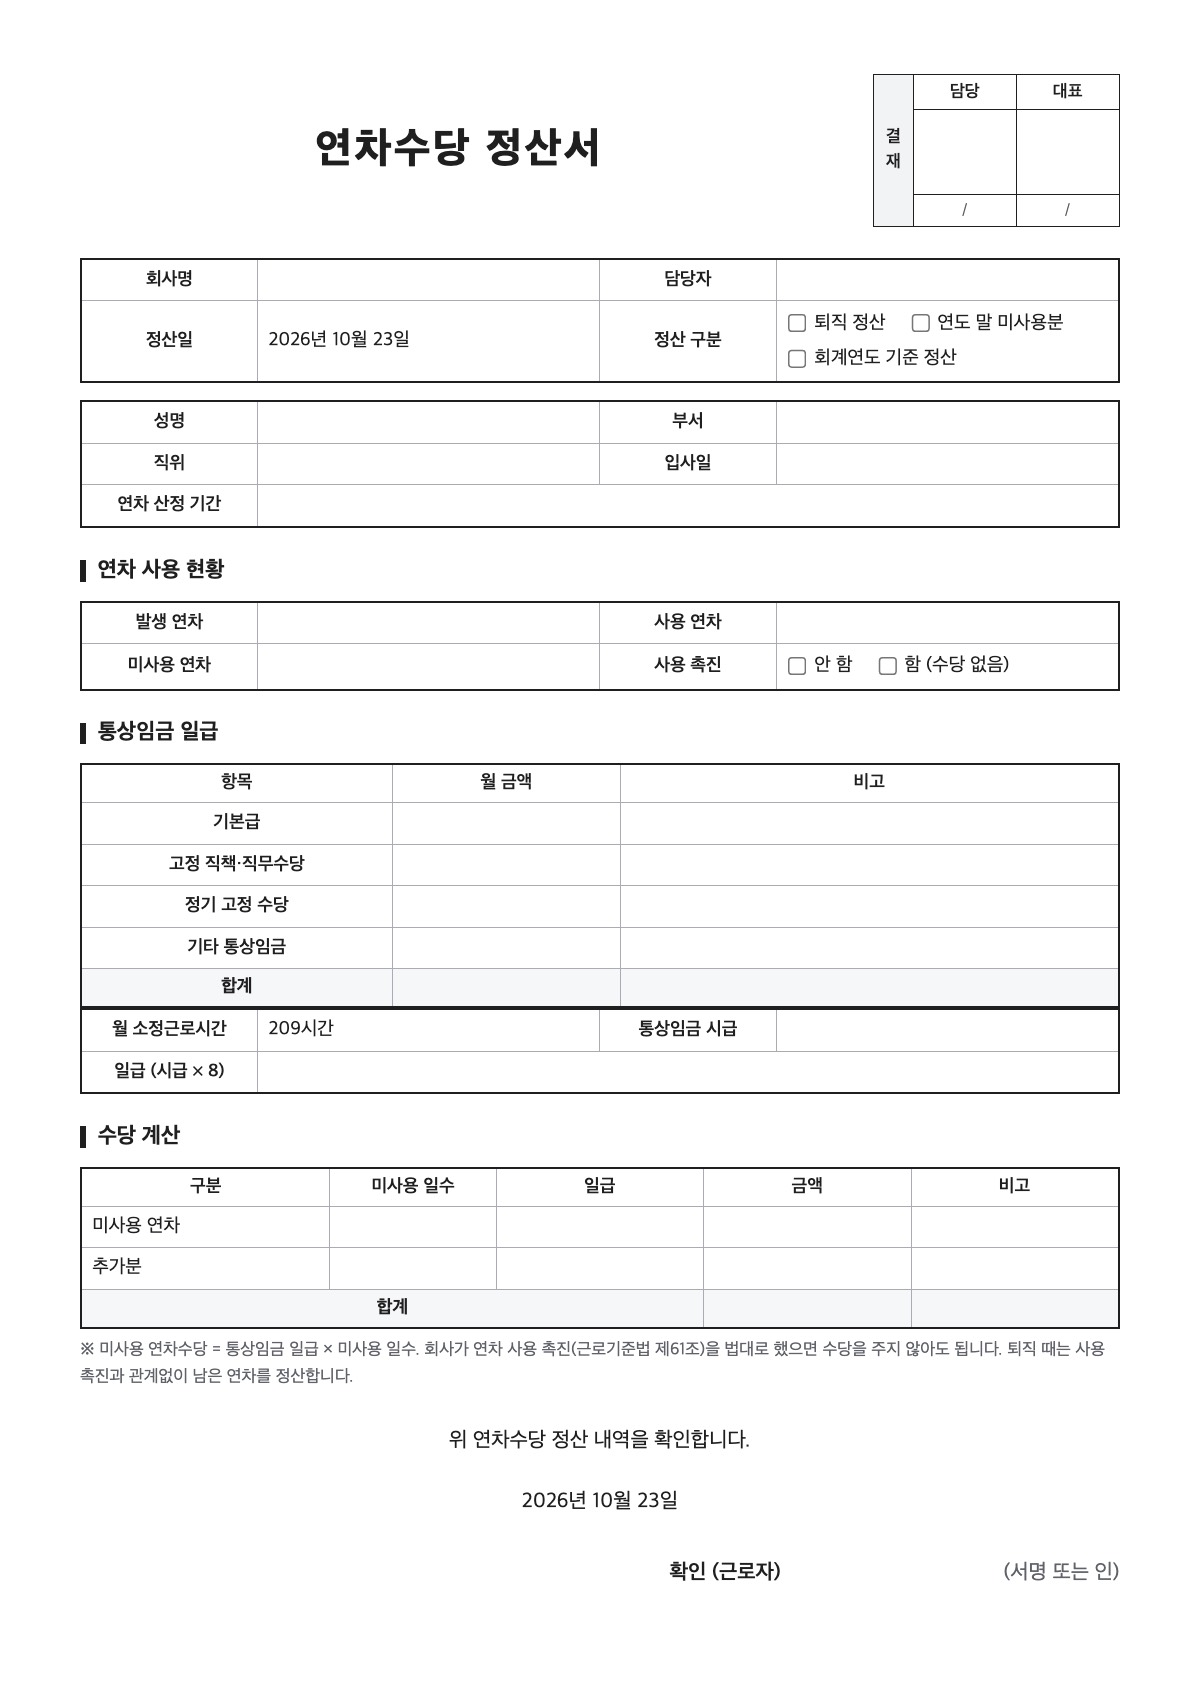
연차수당 정산서
| 결 재 | 담당 | 대표 |
|---|---|---|
| / | / |
| 회사명 | 담당자 | ||
|---|---|---|---|
| 정산일 | 정산 구분 |
| 성명 | 부서 | ||
|---|---|---|---|
| 직위 | 입사일 | ||
| 연차 산정 기간 | |||
연차 사용 현황
| 발생 연차 | 사용 연차 | ||
|---|---|---|---|
| 미사용 연차 | 사용 촉진 |
통상임금 일급
| 항목 | 월 금액 | 비고 |
|---|---|---|
| 기본급 | ||
| 고정 직책·직무수당 | ||
| 정기 고정 수당 | ||
| 기타 통상임금 | ||
| 합계 |
| 월 소정근로시간 | 통상임금 시급 | ||
|---|---|---|---|
| 일급 (시급 × 8) | |||
수당 계산
| 구분 | 미사용 일수 | 일급 | 금액 | 비고 |
|---|---|---|---|---|
| 합계 | ||||
※ 미사용 연차수당 = 통상임금 일급 × 미사용 일수. 회사가 연차 사용 촉진(근로기준법 제61조)을 법대로 했으면 수당을 주지 않아도 됩니다. 퇴직 때는 사용 촉진과 관계없이 남은 연차를 정산합니다.
위 연차수당 정산 내역을 확인합니다.
확인 (근로자)(서명 또는 인)